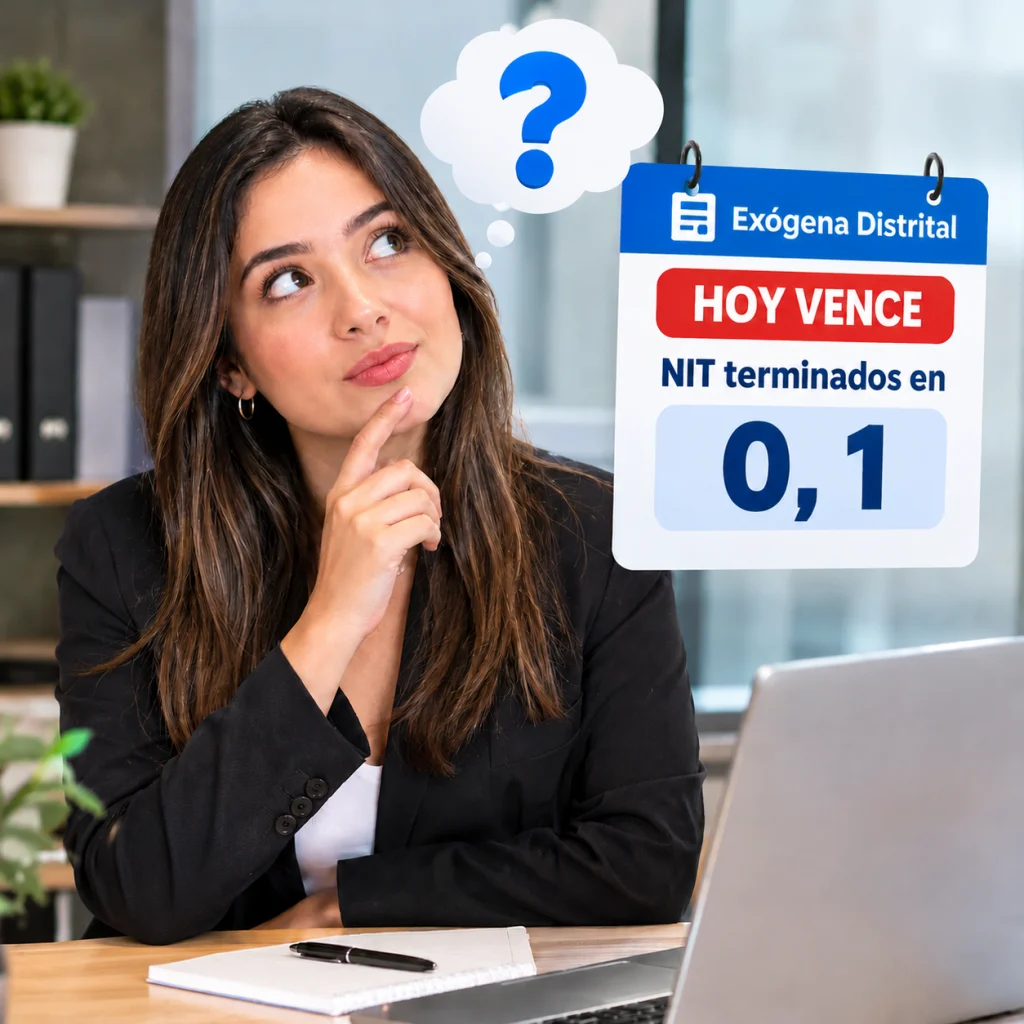
La exógena distrital Bogotá 2026 tiene nuevas fechas: la Dirección de Impuestos modificó el calendario y el primer vencimiento es hoy, 26 de octubre, para quienes tienen un número de identificación terminado en 0 o 1. Si su empresa está en este grupo, aún está a tiempo de cumplir y evitar sanciones.
¿Por qué cambiaron las fechas?
Mediante la Resolución DDI-042682 del 19 de octubre de 2026, la Secretaría Distrital de Hacienda modificó el artículo 28 de la Resolución DDI-024115 del 27 de julio de 2026. El ajuste responde a incidentes tecnológicos registrados entre el 13 y el 19 de octubre, que afectaron la entrega de información de algunos contribuyentes. Con la nueva programación, la entidad busca que todos los obligados puedan reportar de manera oportuna.
Nuevo calendario de la exógena distrital Bogotá 2026
Los plazos se asignan según el último dígito del número de identificación:
0 y 1: 26 de octubre de 2026
2 y 3: 27 de octubre de 2026
4: 28 de octubre de 2026
5: 29 de octubre de 2026
6: 30 de octubre de 2026
7: 3 de noviembre de 2026
8: 4 de noviembre de 2026
9: 5 de noviembre de 2026
¿Qué pasa si no presenta la exógena distrital Bogotá 2026 a tiempo?
No entregar la información, hacerlo de forma extemporánea o con errores puede generar la sanción prevista en el artículo 24 del Acuerdo 27 de 2001, en concordancia con el artículo 651 del Estatuto Tributario. Por eso, Hacienda recuerda que el reporte debe ser oportuno, completo, correcto y cumplir con las características técnicas exigidas.
Recomendaciones para cumplir sin contratiempos
Verifique hoy mismo el último dígito de su identificación y su fecha límite.
Revise y concilie la información con su contabilidad antes de cargarla.
Evite dejarlo para el último momento: los envíos de última hora aumentan el riesgo de inconvenientes en la plataforma.
Tu empresa creció: más ventas, más activos, nuevos socios. Y con el crecimiento llega una pregunta que muchos gerentes se hacen tarde: ¿mi empresa está obligada a tener revisor fiscal?
La respuesta depende de dos cosas: el tipo de sociedad y el tamaño de la empresa medido en activos e ingresos. En este artículo te explicamos, sin tecnicismos, quién está obligado en Colombia, cuáles son los topes para 2026 y 2027, y qué hacer si tu empresa los supera.
¿Qué es la revisoría fiscal?
La revisoría fiscal es un órgano de control independiente que vigila que la empresa cumpla la ley, los estatutos y las decisiones de la asamblea. También verifica que la contabilidad sea confiable y emite un dictamen sobre los estados financieros.
No es lo mismo que el contador. El contador prepara la información; el revisor fiscal la examina y da fe pública sobre ella. Por eso debe ser un contador público independiente, sin vínculos con la administración.
Sus funciones están en el artículo 207 del Código de Comercio e incluyen, entre otras:
Verificar que las operaciones se ajusten a la ley y a los estatutos.
Informar oportunamente a la asamblea, la junta o el gerente sobre irregularidades.
Velar por que la contabilidad y las actas se lleven correctamente.
Firmar y dictaminar los estados financieros.
Firmar las declaraciones tributarias cuando la ley lo exige.
¿Quién está obligado a tener revisor fiscal en Colombia?
Hay dos caminos que te obligan: el tipo de sociedad o el tamaño de tu empresa.
1. Por el tipo de sociedad (sin importar el tamaño)
Según el artículo 203 del Código de Comercio, deben tener revisor fiscal:
Las sociedades por acciones, como las sociedades anónimas.
Las sucursales de compañías extranjeras.
Las sociedades en las que socios con al menos el 20 % del capital, que no hagan parte de la administración, lo soliciten.
Otras normas especiales también lo exigen, por ejemplo a las entidades vigiladas por la Superintendencia Financiera.
2. Por el tamaño: los topes de activos e ingresos
El parágrafo 2 del artículo 13 de la Ley 43 de 1990 obliga a las sociedades comerciales que, al 31 de diciembre del año anterior, superen cualquiera de estos dos topes:
Los topes de 2027 usan el salario mínimo de 2026, cuyo decreto está siendo revisado por el Consejo de Estado. Si la cifra cambiara, los topes también.
¿Y las SAS?
Aunque la SAS es una sociedad por acciones, el artículo 28 de la Ley 1258 de 2008 la libera de tener revisor fiscal por su tipo. Una SAS solo está obligada si supera los topes de activos o ingresos, o si otra norma especial se lo exige. Como la mayoría de pymes en Colombia son SAS, este es el punto que más conviene revisar cada año.
Cómo saber si tu empresa supera los topes: un ejemplo
Toma el estado de situación financiera y el estado de resultados al 31 de diciembre. Compara los activos brutos (sin restar pasivos) y los ingresos brutos (antes de costos y gastos) con los topes de la tabla.
Ejemplo: una SAS de Bogotá cierra 2026 con estas cifras:
Activos brutos: $6.200.000.000. No supera el tope de $8.754.525.000.
Ingresos brutos: $5.600.000.000. Sí supera el tope de $5.252.715.000.
Resultado: como supera uno de los dos topes, la empresa está obligada a tener revisor fiscal durante 2027, aunque sus activos estén por debajo del límite.
La evaluación se hace cada año. Una empresa puede quedar obligada un año y dejar de estarlo al siguiente si sus cifras bajan.
¿Qué pasa si estoy obligado y no tengo revisor fiscal?
No nombrarlo trae riesgos reales para la empresa y sus administradores:
Multas: la Superintendencia de Sociedades puede imponer sanciones a la sociedad y a sus administradores por incumplir la ley.
Estados financieros sin dictamen: sin la firma del revisor, los estados financieros pierden respaldo frente a bancos, inversionistas y entidades públicas.
Declaraciones tributarias con problemas: cuando la ley exige la firma del revisor fiscal, una declaración sin ella puede tenerse como no presentada ante la DIAN.
Responsabilidad de los administradores: gerentes y juntas responden por no cumplir las obligaciones legales de la sociedad.
Además, el nombramiento debe inscribirse en la Cámara de Comercio. Si no lo está, para terceros la empresa no tiene revisor fiscal.
Mi empresa está obligada: ¿qué hago ahora?
Revisa tus cifras al cierre de diciembre con tu contador y confirma si superas algún tope.
Solicita tu cotización: comunícate con FG Advisors y recibe una propuesta de revisoría fiscal ajustada al tamaño, sector y necesidades de tu empresa. Nuestro equipo de contadores públicos independientes te acompaña desde el diagnóstico inicial.
Convoca a la asamblea o junta de socios para elegir al revisor fiscal y a su suplente. Presenta ante este órgano la propuesta de FG Advisors para que apruebe el nombramiento. Hazlo en los primeros meses del año, idealmente en la asamblea ordinaria.
Registra el nombramiento en la Cámara de Comercio de tu domicilio.
Organiza tu información: contabilidad al día bajo NIIF, actas y libros actualizados, y control interno documentado. Así la revisoría fluye sin sobresaltos.
¿Necesitas un revisor fiscal en Bogotá?
En FG Advisors acompañamos a empresas en Colombia desde 2015 con servicios de revisoría fiscal independientes, rigurosos y alineados con la normativa vigente. Te ayudamos a confirmar si estás obligado y a cumplir sin contratiempos.
¿Una SAS está obligada a tener revisor fiscal? Solo si supera los topes de activos brutos (5.000 SMMLV) o ingresos brutos (3.000 SMMLV), o si una norma especial se lo exige.
¿Debo superar los dos topes para estar obligado? No. Basta con superar uno de los dos al 31 de diciembre del año anterior.
¿Con qué salario mínimo se calculan los topes? Con el salario mínimo vigente en la fecha de corte. Para la obligación de 2027 se usa el de 2026.
¿El revisor fiscal puede ser el mismo contador de la empresa? No. El revisor fiscal debe ser independiente de la administración y de quien lleva la contabilidad.
¿Una empresa que no está obligada puede tener revisor fiscal? Sí. Muchas lo nombran voluntariamente para dar confianza a socios, bancos o inversionistas.
Diciembre llega más rápido de lo que parece, y con él uno de los momentos más exigentes del año: el cierre contable. En FG Advisors lo vemos cada temporada. Las empresas que esperan hasta la última semana terminan persiguiendo soportes perdidos, explicando diferencias que nadie entiende y haciendo ajustes apresurados que afectan sus resultados y sus impuestos.
La buena noticia es que un cierre ordenado no depende de la suerte, sino de empezar a tiempo y con un plan claro. Octubre es el mes ideal para arrancar.
Los 7 frentes del cierre contable que no puede dejar para diciembre
Bancos: concilie octubre y noviembre desde ya y depure las partidas antiguas antes de que se vuelvan imposibles de rastrear.
Cartera y proveedores: analice la cartera por edades, intensifique el cobro y confirme saldos con sus proveedores.
Inventarios: programe la toma física con anticipación e identifique productos obsoletos o de lento movimiento.
Activos fijos: verifique que lo registrado exista, esté en uso y tenga bien calculada su depreciación.
Facturación y nómina electrónica: asegúrese de que lo reportado ante la DIAN coincida con su contabilidad.
Provisiones: reconozca prestaciones sociales, gastos causados sin facturar y contingencias.
Impuestos: proyecte su renta ahora, cuando todavía hay margen para planear.
Le entregamos la herramienta que usan los profesionales
Para que no tenga que empezar de cero, en FG Advisors preparamos una Guía de Cierre Contable en Excel, lista para usar en su empresa. No es una lista genérica: es una herramienta de trabajo completa que le permite planear, ejecutar y controlar todo el proceso.
Esto es lo que incluye:
Checklist de 65 actividades organizadas en 9 áreas, cada una con instrucciones, soportes requeridos y fechas límite que se calculan automáticamente.
Tablero de avance que muestra en tiempo real qué tan cerca está de terminar y qué tareas están vencidas.
Plantillas listas para diligenciar: conciliación bancaria, cartera por edades con cálculo de deterioro, toma física de inventarios, depreciación de activos, cruce con facturación electrónica y consolidado de prestaciones sociales.
Calendario de obligaciones posteriores al cierre, con alertas para que ningún vencimiento lo tome por sorpresa.
Un buen cierre es el mejor comienzo del próximo año
Unas cifras confiables son la base para decidir con seguridad, solicitar financiación, negociar con inversionistas o simplemente dormir tranquilo en enero. Empezar hoy marca la diferencia entre un cierre en orden y uno contra el reloj.
Si además quiere acompañamiento experto en su cierre, revisión de estados financieros o planeación tributaria, nuestro equipo está listo para ayudarle.
Si compraste un carro híbrido o eléctrico y estás esperando la devolución del IVA de vehículos híbridos y eléctricos, hay buenas noticias. Mediante el Comunicado de Prensa No. 127, la DIAN anunció que amplió su capacidad operativa para atender el creciente número de solicitudes de este beneficio. Según la entidad, los vehículos cobijados pasaron de 19 unidades en 2024 a cerca de 92.000 en la actualidad.
Más citas en las principales ciudades. (Devolución IVA vehículos eléctricos)
Hoy la DIAN asigna cerca de 200 citas diarias en Bogotá, Medellín, Cali y Bucaramanga. Entre agosto y septiembre de 2026 otorgó más de 6.600 citas y pasó de 422 citas semanales al inicio del periodo a más de 1.300 al cierre de septiembre. Además, prevé ampliar la atención en Medellín y Bucaramanga.
¿Estás en otra ciudad? No necesitas cita. Puedes enviar la documentación por correo electrónico a la dirección seccional de tu domicilio fiscal. Consulta el listado de correos de la DIAN.
Un trámite más ágil.
Para reducir las inadmisiones, la DIAN habilitó un formulario electrónico que genera automáticamente el Formato 010 diligenciado. Además, adelanta en Bogotá una prueba piloto con inteligencia artificial que reduce a cerca de 15 minutos la validación inicial de los documentos. Después se probará en Medellín, antes de extenderse al resto del país.
Tu derecho no se pierde. (Devolución IVA vehículos eléctricos)
La DIAN fue clara: las demoras en el agendamiento no afectan el derecho a solicitar la devolución. Tienes un plazo de hasta cinco años para radicar tu solicitud.
Aquí te explicamos cómo funciona hoy la devolución del IVA de vehículos híbridos y eléctricos y qué debes tener en cuenta para radicar tu solicitud.
Bogotá, octubre de 2026. Con el Decreto 1419 de 2026, el Gobierno Nacional estableció un nuevo alivio tributario que permite a determinados contribuyentes reducir de manera significativa el costo de ponerse al día con sus obligaciones tributarias, aduaneras y cambiarias administradas por la DIAN. Expedido con carácter de decreto legislativo, el Decreto 1419 de 2026 contempla una reducción de hasta el 85 % en las sanciones y una tasa de interés moratorio del 4,5 %.
La medida tiene carácter transitorio y fija como fecha límite el 19 de noviembre de 2026. Para las obligaciones que cumplan las condiciones del decreto, el contribuyente puede pagar el 100 % del capital, liquidar los intereses moratorios a una tasa especial del 4,5 % y pagar únicamente el 15 % de las sanciones y su actualización. En otras palabras, la reducción puede representar hasta un 85 % del valor de las sanciones.
BENEFICIO
Hasta 85 % de reducción de sanciones y actualización
SANCIÓN A PAGAR
15 % de la sanción y actualización, sujeto al mínimo legal
INTERESES
Tasa especial del 4,5 % anual
FECHA LÍMITE
19 de noviembre de 2026
¿Quiénes pueden acceder al beneficio? Decreto 1419 de 2026
El artículo 9 contempla el beneficio para contribuyentes, responsables, agentes retenedores, garantes y deudores solidarios de obligaciones tributarias, aduaneras y cambiarias administradas por laDIAN que se encuentren en mora al 10 de agosto de 2026. Deben cumplirse integralmente las condiciones establecidas y efectuar los pagos dentro del plazo previsto.
¿Qué debe pagar el contribuyente?
La reducción no significa que desaparezca la obligación principal. El mecanismo exige el pago del 100 % de la obligación tributaria, aduanera o cambiaria; los intereses moratorios calculados con la tasa especial del 4,5 %; y el 15 % de las sanciones y de su actualización, cuando corresponda. La sanción resultante no puede ser inferior a la sanción mínima vigente del año gravable en que fue liquidada.
Ejemplo sencillo
Si una obligación tiene una sanción de $10.000.000 y cumple los requisitos del Decreto 1419 de 2026, el contribuyente podría pagar $1.500.000 por concepto de sanción, equivalente al 15 % de su valor. A esto se adicionan el 100 % de la obligación principal y los intereses calculados al 4,5 %, según corresponda.
También existen beneficios para declaraciones omitidas y correcciones. Decreto 1419 de 2026
El artículo 10 establece reglas específicas para quienes hayan omitido declaraciones o deban corregir determinadas obligaciones. Entre otros supuestos, quienes hayan omitido declaraciones hasta el 10 de agosto de 2026 pueden presentarlas a más tardar el 19 de noviembre de 2026, liquidando la sanción de extemporaneidad reducida al 15 %, junto con el pago de los impuestos o retenciones y los intereses al 4,5 % cuando corresponda.
No es una condonación automática
Se trata de una reducción transitoria y condicionada. Cada obligación debe revisarse individualmente para determinar si cumple las fechas, requisitos, capital, sanción, actualización e intereses previstos en la norma. La DIAN precisa que el beneficio puede aplicarse a una o varias obligaciones, siempre que cada una cumpla los presupuestos del decreto.
La fecha clave: 19 de noviembre de 2026
Los contribuyentes que quieran aprovechar estos beneficios deben actuar antes de esa fecha. Lo recomendable es revisar previamente el estado de cuenta ante la DIAN y efectuar una liquidación individual de capital, intereses y sanciones antes de realizar el pago.
Fuente normativa: Decreto Legislativo 1419 de 2026, especialmente artículos 9 y 10; información oficial de la DIAN.
¿Pagar en efectivo puede afectar la declaración de renta?
Sí. Conocer el límite de pagos en efectivo en Colombia es clave para evitar sorpresas al momento de declarar. Aunque el efectivo sigue siendo un medio válido para pagar obligaciones, el artículo 771-5 del Estatuto Tributario establece topes para que ciertos pagos puedan reconocerse fiscalmente como costos, deducciones, pasivos o impuestos descontables. En otras palabras: pagar en efectivo no está prohibido, pero sí puede hacer que un gasto deje de contar a tu favor.
Para 2026, la UVT es de $52.374. Por eso, 100 UVT equivalen a $5.237.400. En la regla general, los pagos individuales que superen este valor deben canalizarse mediante los medios financieros previstos en la norma. Importante: este límite corresponde al pago individual, no a un tope anual por proveedor.
Pero aquí está el punto que suele generar confusión: cumplir las 100 UVT no significa que todos los pagos en efectivo sean aceptados fiscalmente. También debe revisarse el límite general del artículo 771-5: el reconocimiento fiscal de los pagos en efectivo está sujeto al menor valor entre el 40 % de lo pagado, con un máximo de40.000 UVT, y el 35 % de los costos y deducciones totales.
Además, en 2026 existe una novedad doctrinal relevante. La DIAN, mediante el Concepto 10383 de 2026, precisó que determinados contribuyentes y operaciones comprendidos en el parágrafo 5 del artículo 771-5 están sujetos a una regla especial del 70 %. Para estos casos, el pago individual superior a 100 UVT no se desconoce automáticamente por el solo hecho de haberse realizado en efectivo.
En otras palabras, la pregunta no es únicamente ¿puedo pagar en efectivo?, sino ¿ese pago tendrá reconocimiento fiscal?. Antes de cerrar la contabilidad, conviene revisar el valor individual, el total de pagos en efectivo, los costos y deducciones y, especialmente, si el contribuyente está cobijado por una regla especial.
Tabla de topes del artículo 771-5 para 2026. Límite de pagos en efectivo en Colombia
Regla
Tope / porcentaje
Valor 2026
¿Qué significa?
Pago individual – regla general
100 UVT
$5.237.400
Si supera este valor, debe canalizarse por medios financieros, cuando aplique la regla general.
Límite general – opción 1
40 % de lo pagado
Máx. 40.000 UVT = $2.094.960.000
El reconocimiento fiscal está limitado por este porcentaje y por el tope absoluto.
Límite general – opción 2
35 % de costos y deducciones
35 % del total fiscal
Se compara con la regla anterior y se toma el menor valor.
Regla especial – parágrafo 5
70 %
70 % de costos, deducciones, pasivos o impuestos descontables totales
Aplica a los sujetos, actividades y operaciones expresamente comprendidos en el parágrafo 5.
Ojo: los porcentajes y topes no significan que todo pago en efectivo dentro del límite sea automáticamente deducible. Deben cumplirse los demás requisitos tributarios y de soporte de cada operación.
¿Por qué esta información es importante?
Una factura electrónica no sustituye por sí sola las reglas de bancarización. El soporte de la operación, la realidad económica, el medio de pago y los demás requisitos fiscales deben analizarse conjuntamente. Un pago que no cumpla las condiciones puede ser desconocido fiscalmente y aumentar la base sobre la cual se determina el impuesto.
El outsourcing contable en Bogotá se ha transformado en la solución estratégica fundamental para las empresas que buscan mantener su salud financiera en la capital. En un mercado altamente exigente, no solo basta con generar ingresos, sino también con saber gestionar los recursos con inteligencia operativa. Hoy en día, muchas compañías enfrentan un doble desafío: los elevados costos de mantener una estructura contable interna y el riesgo constante de cometer imprecisiones tributarias. Por esta razón, optimizar la gestión financiera se ha vuelto indispensable.
A continuación, te compartimos los consejos clave para entender cómo escalar tu negocio, reducir costos y evitar sanciones al delegar tu contabilidad en un aliado experto.
Tip 1: Transforma costos fijos en una inversión eficiente. Outsourcing Contable en Bogotá
Mantener un departamento contable in-house requiere asumir sueldos, cargas prestacionales, licencias de software especializado y continuas capacitaciones. Por el contrario, al contratar un servicio externo (outsourcing contable), tu compañía convierte una pesada estructura de costos fijos en un gasto variable, predecible y ajustado al tamaño real de tu operación. De este modo, optimizas tu capital de trabajo y liberas recursos clave para áreas que impulsan las ventas y la innovación.
Tip 2: Blinda tu operación frente a la DIAN y la Secretaría de Hacienda.
Las normativas tributarias en Colombia cambian con frecuencia, y la ciudad de Bogotá exige el cumplimiento estricto de obligaciones locales como el impuesto de Industria y Comercio (ICA) y sus autorretenciones. Un error en las fechas o en la presentación de impuestos puede derivar en multas considerables. Sin duda, apoyarse en un equipo de especialistas garantiza que la contabilidad esté al día y bajo estándares de máxima rigurosidad. Asimismo, obtendrás la tranquilidad de afrontar cualquier requerimiento con soportes impecables.
Tip 3: Accede a tecnología de punta sin inversión de capital. Outsourcing Contable en Bogotá
Las firmas especializadas en outsourcing contable en Bogotá invierten continuamente en plataformas informáticas avanzadas y seguridad en la nube. En consecuencia, al aliarte con un proveedor experto, accedes de manera inmediata a reportes financieros y tableros de control sin necesidad de comprar licencias costosas ni infraestructura propia. Por lo tanto, la toma de decisiones directivas pasa de guiarse por intuiciones a fundamentarse en datos precisos en tiempo real.
El siguiente paso para tu empresa.
Garantizar la rentabilidad de tu negocio no significa asumir más cargas operativas, sino aprender a delegar con visión estratégica. Implementar el outsourcing contable en Bogotá le da a tu organización la agilidad, el respaldo técnico y la tranquilidad fiscal necesarias para competir y crecer de forma segura.
Reforma Laboral 2025 Colombia: La entrada en vigor de la Ley 2466 de 2025 exige que las empresas en Colombia reestructuren de inmediato sus modelos de contratación y liquidación de nómina. Por consiguiente, adaptar los procesos internos dejó de ser una simple proyección para convertirse en una obligación legal ineludible que impacta directamente la rentabilidad corporativa.
Cronograma de implementación y nuevos costos laborales.
En primer lugar, la normativa impone una reducción gradual de la jornada y un incremento escalonado en los recargos operativos. Asimismo, el trabajo suplementario exige ahora un registro formal y estricto que debe estar a disposición de las autoridades del Ministerio del Trabajo.
Concepto Laboral
Fecha de Aplicación
Cambio Normativo
Recargo Nocturno
25 de diciembre de 2025
Inicia anticipadamente a las 7:00 p.m.
Jornada Máxima
15 de julio de 2026
Se reduce progresivamente a 44 horas semanales.
Recargo Dominical/Festivo
1 de julio de 2026
Aumenta al 90% sobre el valor ordinario.
Recargo Dominical/Festivo
1 de julio de 2027
Alcanza el 100% de recargo total.
Por ejemplo, el impacto en la nómina resulta crítico para los sectores con turnos rotativos. Si la hora ordinaria de un operario cuesta $10.000, desde julio de 2026 la hora dominical ascenderá a $19.000. En consecuencia, una empresa con operación de fin de semana verá disparado su costo laboral sin que sus ingresos aumenten de forma proporcional.
Cambios estructurales en contratación y tercerización. Reforma Laboral 2025 Colombia.
Por otra parte, el contrato a término indefinido se establece como la regla general. Sin embargo, el contrato a término fijo se mantiene válido únicamente si cumple tres condiciones simultáneas: constar por escrito, tener una causa real justificada y no superar los cuatro años de duración acumulada.
Adicionalmente, la tercerización (outsourcing) para cubrir actividades permanentes del negocio queda estrictamente vigilada. Toda contratación mediante terceros para funciones misionales continuas genera un alto riesgo de reclasificación laboral.
Checklist de cumplimiento para Recursos Humanos y Finanzas.
Para mitigar contingencias y multas que pueden alcanzar los 5.000 SMMLV, los departamentos administrativos deben ejecutar las siguientes acciones:
Identificar y reclasificar los contratos a término fijo vigentes que superen los cuatro años o carezcan de causa temporal debidamente documentada.
Auditar los acuerdos de tercerización actuales para descartar la prestación de servicios en actividades misionales permanentes.
Parametrizar el software de nómina para liquidar la franja nocturna desde las 7:00 p.m. y aplicar las nuevas tarifas dominicales.
Actualizar el reglamento interno de trabajo, incorporando los ajustes de jornada y el nuevo procedimiento disciplinario garantista.
Conciliar el incremento del pasivo laboral con la nómina electrónica reportada ante la DIAN para garantizar la correcta deducibilidad del gasto.
Asegurar que el pasivo laboral quede correctamente reflejado en los estados financieros exigidos por la Superintendencia de Sociedades.
En definitiva, la transición hacia este nuevo marco regulatorio exige una revisión técnica exhaustiva. Anticiparse a las fechas de corte mediante auditorías preventivas es la única estrategia viable para proteger el flujo de caja, evitar sanciones administrativas y garantizar el cumplimiento normativo a largo plazo.
El DANE reportó que la variación anual del Índice de Precios al Consumidor (IPC) se ubicó en 6.24% al cierre de agosto de 2026. Por consiguiente, este indicador exige que la alta gerencia recalibre de inmediato sus presupuestos corporativos y proteja el flujo de caja.
Impacto financiero y operativo. IPC
Ajustes contractuales: En primer lugar, múltiples arrendamientos comerciales y contratos de servicios B2B utilizan el IPC como base legal obligatoria para calcular sus incrementos tarifarios.
Proyección de nómina: Por otro lado, esta tasa inflacionaria establece el punto de partida técnico para estimar las provisiones laborales y los ajustes salariales del próximo año.
Planeación tributaria: Además, la inflación acumulada incide indirectamente en el cálculo futuro de la UVT (Unidad de Valor Tributario), lo cual modificará los topes de retenciones y las sanciones ante la DIAN.
Plan de acción gerencial.
Área Financiera
Acción de Mitigación
Flujo de Caja
Actualizar las proyecciones de liquidez incorporando este 6.24% en el rubro de compras corporativas.
Costos Operativos
Auditar los gastos fijos y renegociar con proveedores clave antes del cierre del trimestre.
En definitiva, anticiparse a estos indicadores macroeconómicos resulta vital para no sacrificar márgenes de rentabilidad. En FG Advisors Colombia analizamos el entorno económico para que su contabilidad actúe como un verdadero escudo protector del patrimonio empresarial.
¿Su empresa está financieramente preparada para el cierre de año?
Alerta: Pereira, Buenaventura o Tuluá. La DIAN volvió a mover las reglas del juego en los plazos.
La Dirección de Impuestos y Aduanas Nacionales (DIAN) confirmó la prórroga en la suspensión de términos administrativos para las seccionales de Pereira, Buenaventura y Tuluá.
Cuando se trata de responder requerimientos, presentar recursos o atender procesos de fiscalización, el reloj siempre juega en contra. Por eso, estar al tanto de las fechas de la autoridad tributaria no es un detalle menor: es lo que evita sanciones o reprocesos innecesarios.
¿Qué implica esta medida en el día a día de tu operación?
Pausa en el cómputo de plazos: Durante el periodo que dure la suspensión, no corren los términos legales para responder requerimientos ordinarios, atender pliegos de cargos o radicar recursos ante estas seccionales específicas.
Tranquilidad sin congelar la gestión: Aunque los plazos legales estén en pausa, los procesos no desaparecen. Utilizar este tiempo para organizar soportes y dejar la información lista es la mejor estrategia para cuando se reanude la atención habitual.
Aplica según la jurisdicción: Es clave verificar cuál es la seccional asignada a tu empresa o notaría. Si tu domicilio fiscal depende de estas sedes, la medida te cobija; de lo contrario, tus plazos siguen corriendo con normalidad.
Acciones recomendadas para tu equipo contable.
Revisa tus expedientes activos: Identifica qué trámites o respuestas tenías pendientes con las seccionales de Pereira, Buenaventura o Tuluá.
Aprovecha el tiempo a tu favor: No dejes la preparación de documentos para el último día. Audita los soportes y estados financieros con anticipación.
Mantén la vigilancia normativa: Las fechas exactas de reactivación pueden ajustarse rápidamente, por lo que el monitoreo diario es fundamental para no perder ninguna oportunidad legal.
En FG Advisors Colombia nos encargamos de rastrear estos cambios regulatorios para que tengas la certeza de que tu empresa está protegida y al día, sin importar las contingencias del entorno.