Categorías
Noticias

Devolución IVA vehículos eléctricos

Devolución IVA vehículos eléctricos

Si compraste un carro híbrido o eléctrico y estás esperando la devolución del IVA de vehículos híbridos y eléctricos, hay buenas noticias. Mediante el Comunicado de Prensa No. 127, la DIAN anunció que amplió su capacidad operativa para atender el creciente número de solicitudes de este beneficio. Según la entidad, los vehículos cobijados pasaron de 19 unidades en 2024 a cerca de 92.000 en la actualidad.

Más citas en las principales ciudades. (Devolución IVA vehículos eléctricos)

Hoy la DIAN asigna cerca de 200 citas diarias en Bogotá, Medellín, Cali y Bucaramanga. Entre agosto y septiembre de 2026 otorgó más de 6.600 citas y pasó de 422 citas semanales al inicio del periodo a más de 1.300 al cierre de septiembre. Además, prevé ampliar la atención en Medellín y Bucaramanga.

¿Estás en otra ciudad? No necesitas cita. Puedes enviar la documentación por correo electrónico a la dirección seccional de tu domicilio fiscal. Consulta el listado de correos de la DIAN.

Un trámite más ágil.

Para reducir las inadmisiones, la DIAN habilitó un formulario electrónico que genera automáticamente el Formato 010 diligenciado. Además, adelanta en Bogotá una prueba piloto con inteligencia artificial que reduce a cerca de 15 minutos la validación inicial de los documentos. Después se probará en Medellín, antes de extenderse al resto del país.

Tu derecho no se pierde. (Devolución IVA vehículos eléctricos)

La DIAN fue clara: las demoras en el agendamiento no afectan el derecho a solicitar la devolución. Tienes un plazo de hasta cinco años para radicar tu solicitud.

Aquí te explicamos cómo funciona hoy la devolución del IVA de vehículos híbridos y eléctricos y qué debes tener en cuenta para radicar tu solicitud.

En FG Advisors te acompañamos para que prepares tu solicitud correctamente y evites reprocesos.
Categorías
Noticias

Decreto 1419 de 2026: reduce sanciones hasta 85%

Decreto 1419 de 2026

Bogotá, octubre de 2026. Con el Decreto 1419 de 2026, el Gobierno Nacional estableció un nuevo alivio tributario que permite a determinados contribuyentes reducir de manera significativa el costo de ponerse al día con sus obligaciones tributarias, aduaneras y cambiarias administradas por la DIAN. Expedido con carácter de decreto legislativo, el Decreto 1419 de 2026 contempla una reducción de hasta el 85 % en las sanciones y una tasa de interés moratorio del 4,5 %.

La medida tiene carácter transitorio y fija como fecha límite el 19 de noviembre de 2026. Para las obligaciones que cumplan las condiciones del decreto, el contribuyente puede pagar el 100 % del capital, liquidar los intereses moratorios a una tasa especial del 4,5 % y pagar únicamente el 15 % de las sanciones y su actualización. En otras palabras, la reducción puede representar hasta un 85 % del valor de las sanciones.

BENEFICIOHasta 85 % de reducción de sanciones y actualización
SANCIÓN A PAGAR15 % de la sanción y actualización, sujeto al mínimo legal
INTERESESTasa especial del 4,5 % anual
FECHA LÍMITE19 de noviembre de 2026

¿Quiénes pueden acceder al beneficio? Decreto 1419 de 2026

El artículo 9 contempla el beneficio para contribuyentes, responsables, agentes retenedores, garantes y deudores solidarios de obligaciones tributarias, aduaneras y cambiarias administradas por la DIAN que se encuentren en mora al 10 de agosto de 2026. Deben cumplirse integralmente las condiciones establecidas y efectuar los pagos dentro del plazo previsto.

¿Qué debe pagar el contribuyente?

La reducción no significa que desaparezca la obligación principal. El mecanismo exige el pago del 100 % de la obligación tributaria, aduanera o cambiaria; los intereses moratorios calculados con la tasa especial del 4,5 %; y el 15 % de las sanciones y de su actualización, cuando corresponda. La sanción resultante no puede ser inferior a la sanción mínima vigente del año gravable en que fue liquidada.

Ejemplo sencillo

Si una obligación tiene una sanción de $10.000.000 y cumple los requisitos del Decreto 1419 de 2026, el contribuyente podría pagar $1.500.000 por concepto de sanción, equivalente al 15 % de su valor. A esto se adicionan el 100 % de la obligación principal y los intereses calculados al 4,5 %, según corresponda.

También existen beneficios para declaraciones omitidas y correcciones. Decreto 1419 de 2026

El artículo 10 establece reglas específicas para quienes hayan omitido declaraciones o deban corregir determinadas obligaciones. Entre otros supuestos, quienes hayan omitido declaraciones hasta el 10 de agosto de 2026 pueden presentarlas a más tardar el 19 de noviembre de 2026, liquidando la sanción de extemporaneidad reducida al 15 %, junto con el pago de los impuestos o retenciones y los intereses al 4,5 % cuando corresponda.

No es una condonación automática

Se trata de una reducción transitoria y condicionada. Cada obligación debe revisarse individualmente para determinar si cumple las fechas, requisitos, capital, sanción, actualización e intereses previstos en la norma. La DIAN precisa que el beneficio puede aplicarse a una o varias obligaciones, siempre que cada una cumpla los presupuestos del decreto.

La fecha clave: 19 de noviembre de 2026

Los contribuyentes que quieran aprovechar estos beneficios deben actuar antes de esa fecha. Lo recomendable es revisar previamente el estado de cuenta ante la DIAN y efectuar una liquidación individual de capital, intereses y sanciones antes de realizar el pago.

Fuente normativa: Decreto Legislativo 1419 de 2026, especialmente artículos 9 y 10; información oficial de la DIAN.

Te explicamos cómo acceder.

Categorías
Noticias

Límite de pagos en Colombia 2026

Límite de pagos en efectivo Colombia

¿Pagar en efectivo puede afectar la declaración de renta?

Sí. Conocer el límite de pagos en efectivo en Colombia es clave para evitar sorpresas al momento de declarar. Aunque el efectivo sigue siendo un medio válido para pagar obligaciones, el artículo 771-5 del Estatuto Tributario establece topes para que ciertos pagos puedan reconocerse fiscalmente como costos, deducciones, pasivos o impuestos descontables. En otras palabras: pagar en efectivo no está prohibido, pero sí puede hacer que un gasto deje de contar a tu favor.

Para 2026, la UVT es de $52.374. Por eso, 100 UVT equivalen a $5.237.400. En la regla general, los pagos individuales que superen este valor deben canalizarse mediante los medios financieros previstos en la norma. Importante: este límite corresponde al pago individual, no a un tope anual por proveedor.

Pero aquí está el punto que suele generar confusión: cumplir las 100 UVT no significa que todos los pagos en efectivo sean aceptados fiscalmente. También debe revisarse el límite general del artículo 771-5: el reconocimiento fiscal de los pagos en efectivo está sujeto al menor valor entre el 40 % de lo pagado, con un máximo de 40.000 UVT, y el 35 % de los costos y deducciones totales.

Además, en 2026 existe una novedad doctrinal relevante. La DIAN, mediante el Concepto 10383 de 2026, precisó que determinados contribuyentes y operaciones comprendidos en el parágrafo 5 del artículo 771-5 están sujetos a una regla especial del 70 %. Para estos casos, el pago individual superior a 100 UVT no se desconoce automáticamente por el solo hecho de haberse realizado en efectivo.

En otras palabras, la pregunta no es únicamente ¿puedo pagar en efectivo?, sino ¿ese pago tendrá reconocimiento fiscal?. Antes de cerrar la contabilidad, conviene revisar el valor individual, el total de pagos en efectivo, los costos y deducciones y, especialmente, si el contribuyente está cobijado por una regla especial.

Tabla de topes del artículo 771-5 para 2026. Límite de pagos en efectivo en Colombia

ReglaTope / porcentajeValor 2026¿Qué significa?
Pago individual – regla general100 UVT$5.237.400Si supera este valor, debe canalizarse por medios financieros, cuando aplique la regla general.
Límite general – opción 140 % de lo pagadoMáx. 40.000 UVT = $2.094.960.000El reconocimiento fiscal está limitado por este porcentaje y por el tope absoluto.
Límite general – opción 235 % de costos y deducciones35 % del total fiscalSe compara con la regla anterior y se toma el menor valor.
Regla especial – parágrafo 570 %70 % de costos, deducciones, pasivos o impuestos descontables totalesAplica a los sujetos, actividades y operaciones expresamente comprendidos en el parágrafo 5.

¿Por qué esta información es importante?

Una factura electrónica no sustituye por sí sola las reglas de bancarización. El soporte de la operación, la realidad económica, el medio de pago y los demás requisitos fiscales deben analizarse conjuntamente. Un pago que no cumpla las condiciones puede ser desconocido fiscalmente y aumentar la base sobre la cual se determina el impuesto.

Categorías
Noticias

Reforma Laboral 2025 Colombia

Reforma Laboral 2025 Colombia

Reforma Laboral 2025 Colombia: La entrada en vigor de la Ley 2466 de 2025 exige que las empresas en Colombia reestructuren de inmediato sus modelos de contratación y liquidación de nómina. Por consiguiente, adaptar los procesos internos dejó de ser una simple proyección para convertirse en una obligación legal ineludible que impacta directamente la rentabilidad corporativa.

Cronograma de implementación y nuevos costos laborales.

En primer lugar, la normativa impone una reducción gradual de la jornada y un incremento escalonado en los recargos operativos. Asimismo, el trabajo suplementario exige ahora un registro formal y estricto que debe estar a disposición de las autoridades del Ministerio del Trabajo.

Concepto LaboralFecha de AplicaciónCambio Normativo
Recargo Nocturno25 de diciembre de 2025Inicia anticipadamente a las 7:00 p.m.
Jornada Máxima15 de julio de 2026Se reduce progresivamente a 44 horas semanales.
Recargo Dominical/Festivo1 de julio de 2026Aumenta al 90% sobre el valor ordinario.
Recargo Dominical/Festivo1 de julio de 2027Alcanza el 100% de recargo total.

Por ejemplo, el impacto en la nómina resulta crítico para los sectores con turnos rotativos. Si la hora ordinaria de un operario cuesta $10.000, desde julio de 2026 la hora dominical ascenderá a $19.000. En consecuencia, una empresa con operación de fin de semana verá disparado su costo laboral sin que sus ingresos aumenten de forma proporcional.

Cambios estructurales en contratación y tercerización. Reforma Laboral 2025 Colombia.

Por otra parte, el contrato a término indefinido se establece como la regla general. Sin embargo, el contrato a término fijo se mantiene válido únicamente si cumple tres condiciones simultáneas: constar por escrito, tener una causa real justificada y no superar los cuatro años de duración acumulada.

Adicionalmente, la tercerización (outsourcing) para cubrir actividades permanentes del negocio queda estrictamente vigilada. Toda contratación mediante terceros para funciones misionales continuas genera un alto riesgo de reclasificación laboral.

Checklist de cumplimiento para Recursos Humanos y Finanzas.

Para mitigar contingencias y multas que pueden alcanzar los 5.000 SMMLV, los departamentos administrativos deben ejecutar las siguientes acciones:

  • Identificar y reclasificar los contratos a término fijo vigentes que superen los cuatro años o carezcan de causa temporal debidamente documentada.
  • Auditar los acuerdos de tercerización actuales para descartar la prestación de servicios en actividades misionales permanentes.
  • Parametrizar el software de nómina para liquidar la franja nocturna desde las 7:00 p.m. y aplicar las nuevas tarifas dominicales.
  • Actualizar el reglamento interno de trabajo, incorporando los ajustes de jornada y el nuevo procedimiento disciplinario garantista.
  • Conciliar el incremento del pasivo laboral con la nómina electrónica reportada ante la DIAN para garantizar la correcta deducibilidad del gasto.
  • Asegurar que el pasivo laboral quede correctamente reflejado en los estados financieros exigidos por la Superintendencia de Sociedades.

En definitiva, la transición hacia este nuevo marco regulatorio exige una revisión técnica exhaustiva. Anticiparse a las fechas de corte mediante auditorías preventivas es la única estrategia viable para proteger el flujo de caja, evitar sanciones administrativas y garantizar el cumplimiento normativo a largo plazo.

Categorías
Noticias

IPC de agosto 2026 se ubica en 6.24%

IPC Bogotá

El DANE reportó que la variación anual del Índice de Precios al Consumidor (IPC) se ubicó en 6.24% al cierre de agosto de 2026. Por consiguiente, este indicador exige que la alta gerencia recalibre de inmediato sus presupuestos corporativos y proteja el flujo de caja.

Impacto financiero y operativo. IPC

  • Ajustes contractuales: En primer lugar, múltiples arrendamientos comerciales y contratos de servicios B2B utilizan el IPC como base legal obligatoria para calcular sus incrementos tarifarios.
  • Proyección de nómina: Por otro lado, esta tasa inflacionaria establece el punto de partida técnico para estimar las provisiones laborales y los ajustes salariales del próximo año.
  • Planeación tributaria: Además, la inflación acumulada incide indirectamente en el cálculo futuro de la UVT (Unidad de Valor Tributario), lo cual modificará los topes de retenciones y las sanciones ante la DIAN.

Plan de acción gerencial.

Área FinancieraAcción de Mitigación
Flujo de CajaActualizar las proyecciones de liquidez incorporando este 6.24% en el rubro de compras corporativas.
Costos OperativosAuditar los gastos fijos y renegociar con proveedores clave antes del cierre del trimestre.

En definitiva, anticiparse a estos indicadores macroeconómicos resulta vital para no sacrificar márgenes de rentabilidad. En FG Advisors Colombia analizamos el entorno económico para que su contabilidad actúe como un verdadero escudo protector del patrimonio empresarial.

Categorías
Noticias

La DIAN: ¿Pendientes con la DIAN?

DIAN

Alerta: Pereira, Buenaventura o Tuluá. La DIAN volvió a mover las reglas del juego en los plazos.

La Dirección de Impuestos y Aduanas Nacionales (DIAN) confirmó la prórroga en la suspensión de términos administrativos para las seccionales de Pereira, Buenaventura y Tuluá.

Cuando se trata de responder requerimientos, presentar recursos o atender procesos de fiscalización, el reloj siempre juega en contra. Por eso, estar al tanto de las fechas de la autoridad tributaria no es un detalle menor: es lo que evita sanciones o reprocesos innecesarios.

¿Qué implica esta medida en el día a día de tu operación?

  • Pausa en el cómputo de plazos: Durante el periodo que dure la suspensión, no corren los términos legales para responder requerimientos ordinarios, atender pliegos de cargos o radicar recursos ante estas seccionales específicas.
  • Tranquilidad sin congelar la gestión: Aunque los plazos legales estén en pausa, los procesos no desaparecen. Utilizar este tiempo para organizar soportes y dejar la información lista es la mejor estrategia para cuando se reanude la atención habitual.
  • Aplica según la jurisdicción: Es clave verificar cuál es la seccional asignada a tu empresa o notaría. Si tu domicilio fiscal depende de estas sedes, la medida te cobija; de lo contrario, tus plazos siguen corriendo con normalidad.

Acciones recomendadas para tu equipo contable.

  • Revisa tus expedientes activos: Identifica qué trámites o respuestas tenías pendientes con las seccionales de Pereira, Buenaventura o Tuluá.
  • Aprovecha el tiempo a tu favor: No dejes la preparación de documentos para el último día. Audita los soportes y estados financieros con anticipación.
  • Mantén la vigilancia normativa: Las fechas exactas de reactivación pueden ajustarse rápidamente, por lo que el monitoreo diario es fundamental para no perder ninguna oportunidad legal.

En FG Advisors Colombia nos encargamos de rastrear estos cambios regulatorios para que tengas la certeza de que tu empresa está protegida y al día, sin importar las contingencias del entorno.

¿Tu contabilidad está lista para la DIAN?

Categorías
Noticias

Alivio tributario en Bogotá.

Alivio tributario en Bogotá: Cómo acceder al 50% de descuento en sanciones e intereses.

Sabemos que los intereses de mora y las sanciones tributarias pueden golpear fuertemente la liquidez de tu negocio. La Alcaldía de Bogotá acaba de presentar una propuesta de alivio tributario que representa una oportunidad clave para sanear las finanzas de tu empresa.

Alivio tributario en Bogotá

Los puntos clave del alivio tributario en Bogotá. 50% de Descuento en sanciones e intereses.

  • Descuento del 50%: La medida aplica exclusivamente sobre los intereses moratorios y las sanciones acumuladas por deudas de impuestos distritales (como ICA o Predial).
  • Condición de pago: Según el artículo 7 de la reforma, para acceder a este beneficio debes cancelar el 100% del impuesto a cargo (el capital) junto con el 50% restante de los intereses y sanciones antes de la fecha límite estipulada.
  • Oxígeno financiero: Esta es la ventana ideal para poner al día tus obligaciones fiscales pagando la mitad de los recargos, lo que protege directamente el capital de trabajo de tu operación.

¿Cómo preparar a tu empresa para aprovecharlo?

  • Haz un barrido fiscal: Verifica inmediatamente con tu equipo contable el estado de cuenta detallado ante la Secretaría de Hacienda Distrital.
  • Planifica la liquidez: Proyecta los pagos necesarios para asegurar que cuentas con el flujo de caja para cubrir el capital completo antes de que se venza el plazo.
  • Liquida sin errores: Estos beneficios exigen exactitud. Un error en la liquidación del pago puede dejarte fuera del descuento y mantener viva la sanción completa.

Mantener tu empresa al día no tiene que ser un dolor de cabeza ni una fuga de capital. En FG Advisors Colombia revisamos tu estado fiscal y te ayudamos a estructurar estos pagos para que aproveches la ley a tu favor sin descapitalizarte.

Categorías
Noticias

Alerta DIAN para PYMEs

Sabes esa tranquilidad que se siente cuando los números encajan perfecto y el equipo trabaja sin sobresaltos? La DIAN busca esa misma exactitud, pero con un detalle: hoy lo hace a través de algoritmos y cruces de datos automáticos en tiempo real.

Ya no basta con transmitir información antes de que venza la fecha límite. Hoy el verdadero reto está en la coherencia interna. Si lo que reportas en facturación electrónica o en nómina no coincide exactamente con lo que declaras en la exógena o en los libros auxiliares, la plataforma del fisco genera alertas inmediatas.

DIAN

¿Dónde está poniendo el ojo la autoridad tributaria?

  • El triangulo del cruce automático: La DIAN contrasta lo emitido en factura electrónica, los pagos de nómina y los reportes de exógena. Cualquier desfase dispara un requerimiento ordinario.
  • La trampa del Artículo 651 del Estatuto Tributario: Presentar información con errores o de forma extemporánea genera sanciones proporcionales que golpean directamente el flujo de caja.
  • El detalle en el sector notarial y corporativo: El manejo de ingresos de terceros, retenciones y aranceles requiere una trazabilidad milimétrica para evitar que una diferencia técnica se interprete como una omisión fiscal.

Tres verificaciones sencillas para hacer hoy en tu empresa o notaría

  • Haz una conciliación previa: Antes de enviar información al fisco, valida que el acumulado de tu facturación electrónica coincida al 100% con los montos registrados en los borradores de información exógena.
  • Depura tu base de datos de terceros: Errores comunes en NITs, nombres o direcciones son la causa número uno de inconsistencias rechazadas por el sistema.
  • Audita los soportes: Asegúrate de que cada deducción o retención aplicada tenga el documento equivalente o factura electrónica debidamente validada.

Sabemos que dirigir una empresa o administrar una notaría ya consume suficiente energía como para además estar adivinando las minucias técnicas que cambia la autoridad tributaria. La contabilidad no debería ser una fuente de estrés, sino la herramienta que te da certidumbre para tomar decisiones y hacer crecer tu negocio.

Olvídate del estrés contable. En FG Advisors Colombia mantenemos tu empresa blindada y al día.

¿Pasas una revisión de la DIAN?

Categorías
Noticias

Exógena distrital 2025 de Bogotá

En el marco de la gestión y el control fiscal en la capital, la Secretaría Distrital de Hacienda de Bogotá (SDH) ha publicado el proyecto de resolución que busca establecer las directrices, los sujetos obligados y las fechas límite para la presentación de la información exógena distrital (medios magnéticos) correspondiente al año gravable 2025.

Aunque el documento surtió su etapa de comentarios y observaciones a principios de julio de 2026, las bases regulatorias ya están trazadas.

Desde FG Advisors compartimos los puntos clave que su empresa debe considerar para evitar contingencias legales y sanciones onerosas.

¿Quiénes están obligados a reportar?

El proyecto de la SDH amplía el espectro de fiscalización, incluyendo tanto a los actores tradicionales del comercio como a los nuevos modelos de negocio de la economía digital.

Estarán obligados a presentar este reporte:

  • Contribuyentes del ICA: Aquellas personas naturales o jurídicas bajo el impuesto de industria y comercio en Bogotá que durante el 2025 hayan obtenido ingresos brutos iguales o superiores a 3.500 UVT (equivalentes a $174.296.500).
  • Compradores recurrentes: Entidades públicas, personas jurídicas y personas naturales comerciantes que hayan efectuado compras de bienes o servicios en Bogotá por montos superiores a 4 UVT (equivalentes a $199.196).
  • Agentes de retención: Todos los designados como tales en el distrito.
  • Régimen Simple de Tributación (RST): Los contribuyentes inscritos en este régimen que operen en la ciudad.
  • Sectores específicos y digitales: El proyecto incluye de manera expresa a influencers, modelos webcam y empresas que operan aplicaciones de transporte, sectores bajo la lupa de la administración tributaria distrital.
Exógena distrital 2025 de Bogotá

Calendario de Vencimientos 2026. Exógena distrital 2025 de Bogotá

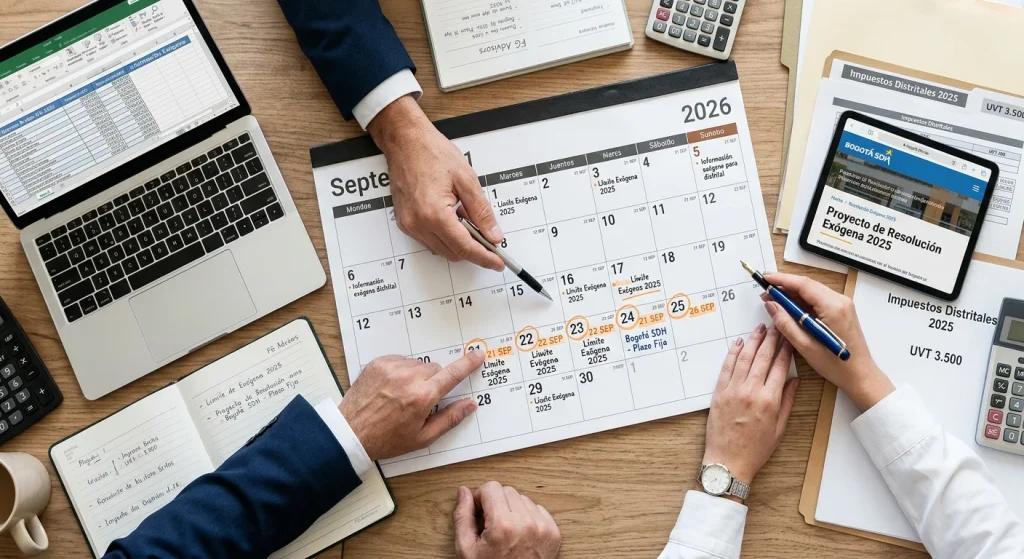
La entrega de esta información se llevará a cabo durante los meses de septiembre y octubre de 2026. Los plazos están organizados de manera descendente según el último dígito del número de identificación (NIT o cédula) del reportante, sin tener en cuenta el dígito de verificación:

Último dígito de identificaciónFecha límite en 2026
013 de octubre
114 de octubre
215 de octubre
316 de octubre
419 de octubre
520 de octubre
621 de octubre
722 de octubre
823 de octubre
926 de octubre

Formato de presentación y régimen sancionatorio

La transmisión de los archivos deberá realizarse exclusivamente de forma electrónica a través de la plataforma oficial habilitada por la SDH.

Los datos de los medios magnéticos se recibirán únicamente en formatos de Excel o texto plano (.txt). Una vez el proceso culmine con éxito, la plataforma emitirá un certificado digital que servirá como soporte legal del cumplimiento de la obligación.

El riesgo de la no conformidad

La propuesta normativa advierte con rigurosidad que la omisión total del reporte, su presentación extemporánea o el envío de información con inconsistencias o errores dará lugar a las severas sanciones estipuladas en el artículo 24 del Acuerdo 27 de 2001 y en el artículo 651 del Estatuto Tributario Nacional (ET).

Recomendación, para exógena distrital 2025 de Bogotá

La información exógena distrital requiere un cruce de información milimétrico con las declaraciones de ICA presentadas a lo largo del año y la exógena nacional reportada ante la DIAN. Las inconsistencias son la principal causa de requerimientos por parte de la Secretaría de Hacienda. Nuestra recomendación es iniciar desde ya con la depuración de las bases de datos y la estructuración de los archivos guía.

En FG Advisors contamos con el equipo de consultoría tributaria idóneo para acompañar a su compañía en la preparación, validación y presentación oportuna de este requerimiento formal. Evite sobrecostos y asegure la tranquilidad fiscal de su negocio.